Djellal Djouad
Profesional de los mercados financieros e investigador independiente en finanzas cuantitativas. Cofundador de CrossVol. Signed, first-person notes from the desk on volatility, dealer positioning and cross-asset flow.
Últimas notasTodas las notas →
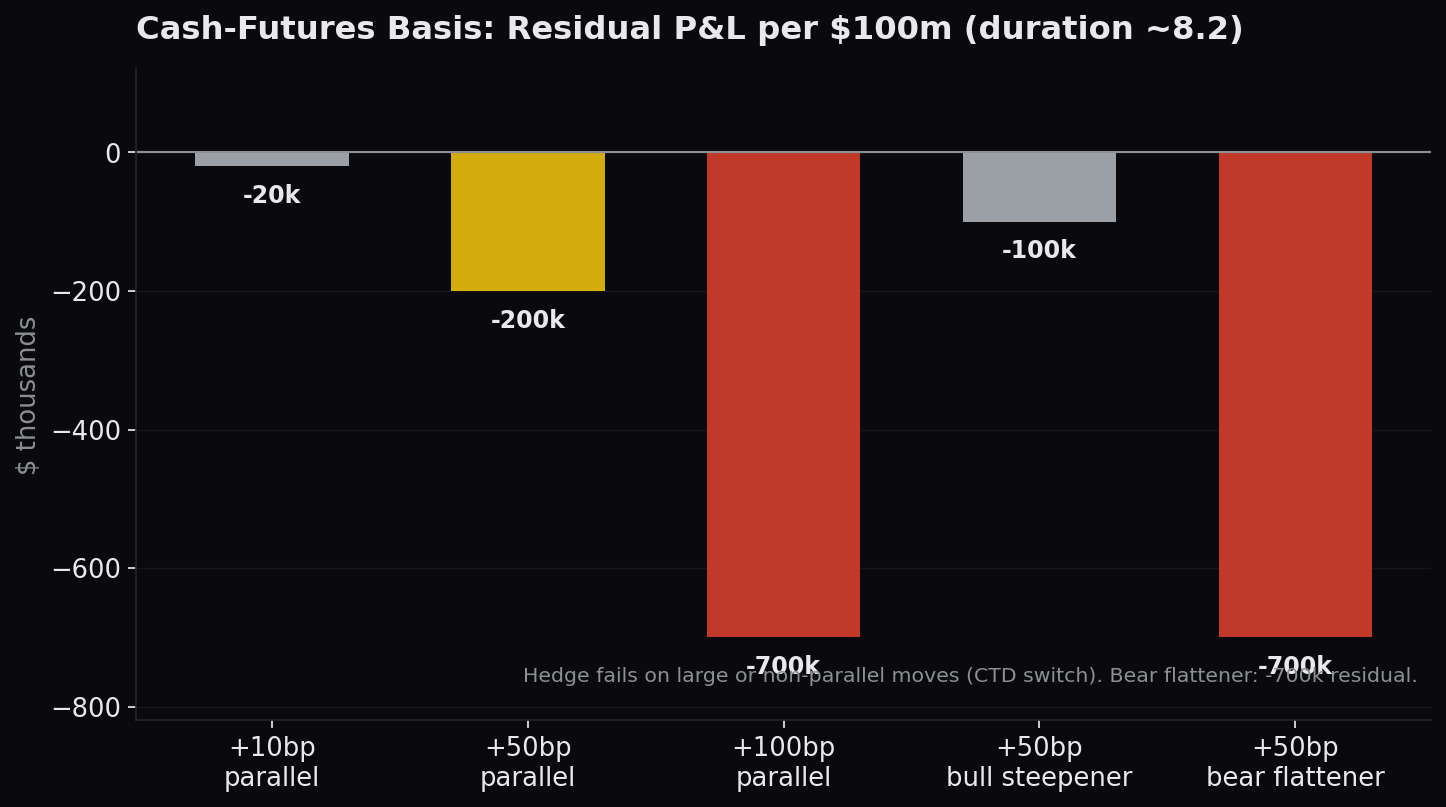
basis trade
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
credit
El vehiculo junto al balance: Broadcom, el CDS de los hyperscalers y la pregunta de 60 mil millones de dolares
2026-08-22
macro
Mismos síntomas, enfermedad distinta: por qué 2026 no es una repetición de 2022
2026-08-20
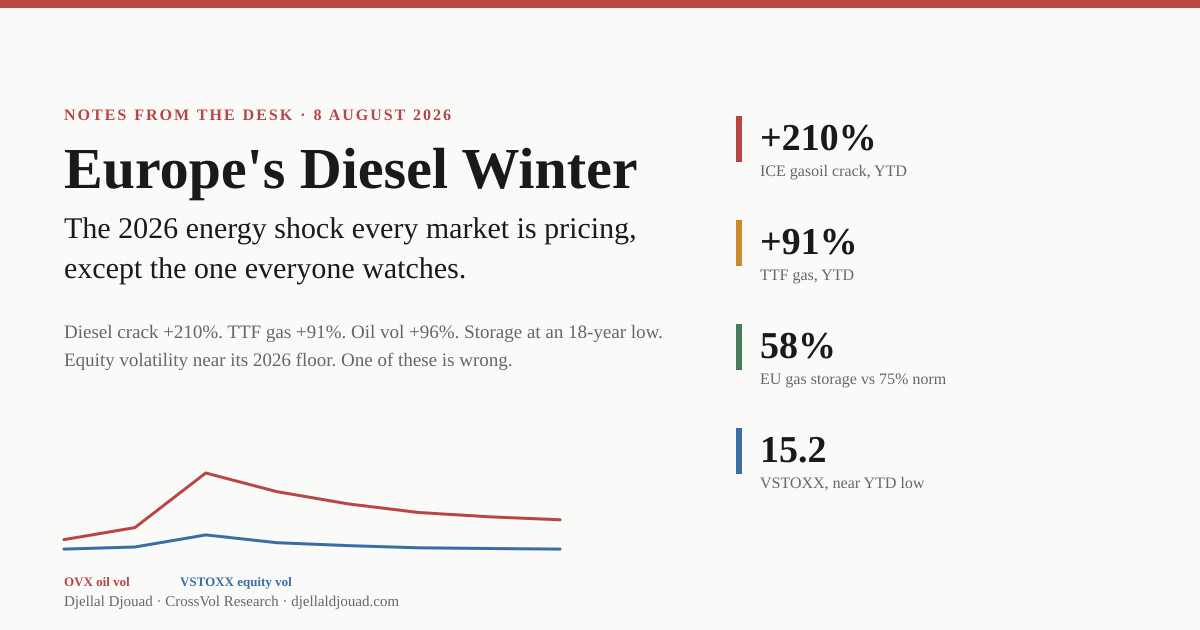
diesel
El invierno del diésel en Europa: el shock energético de 2026 que todos los mercados descuentan salvo la renta variable
2026-08-08
Brent
Brent
El complejo votó: Brent superó los 100 y cada mesa lo llamó un pico
2026-07-25
Libros
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb Un thriller financiero basado en datos reales: cuatro líneas de falla que convergen bajo el mercado de crédito privado de 3 billones de dólares.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Un marco de cuatro lentes para los operadores de opciones que ven lo que el GEX estándar pierde. · CrossVol Research, Libro 1 de 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Opciones vanilla y exóticas, forwards y las estructuras OTC que los traders retail nunca ven. · CrossVol Research, Libro 2 de 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Por qué el sell side va seis meses tarde en la infraestructura de IA. · CrossVol Research, Libro 3 de 3
2026 CrossVol Research Serie de tres libros publicados en Amazon.
SerieWorking papers
Research & elsewhere
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
All research notes in the CrossVol Research newsletter51 signed notes, newest first
51 notesCrossVol Research newsletterWeekly volatility and positioning reads
weeklyCrossVol Research on note.comThe same desk research in Japanese
JP