Djellal Djouad
Professionista dei mercati finanziari e ricercatore indipendente in finanza quantitativa. Cofondatore di CrossVol. Signed, first-person notes from the desk on volatility, dealer positioning and cross-asset flow.
Ultime noteTutte le note →
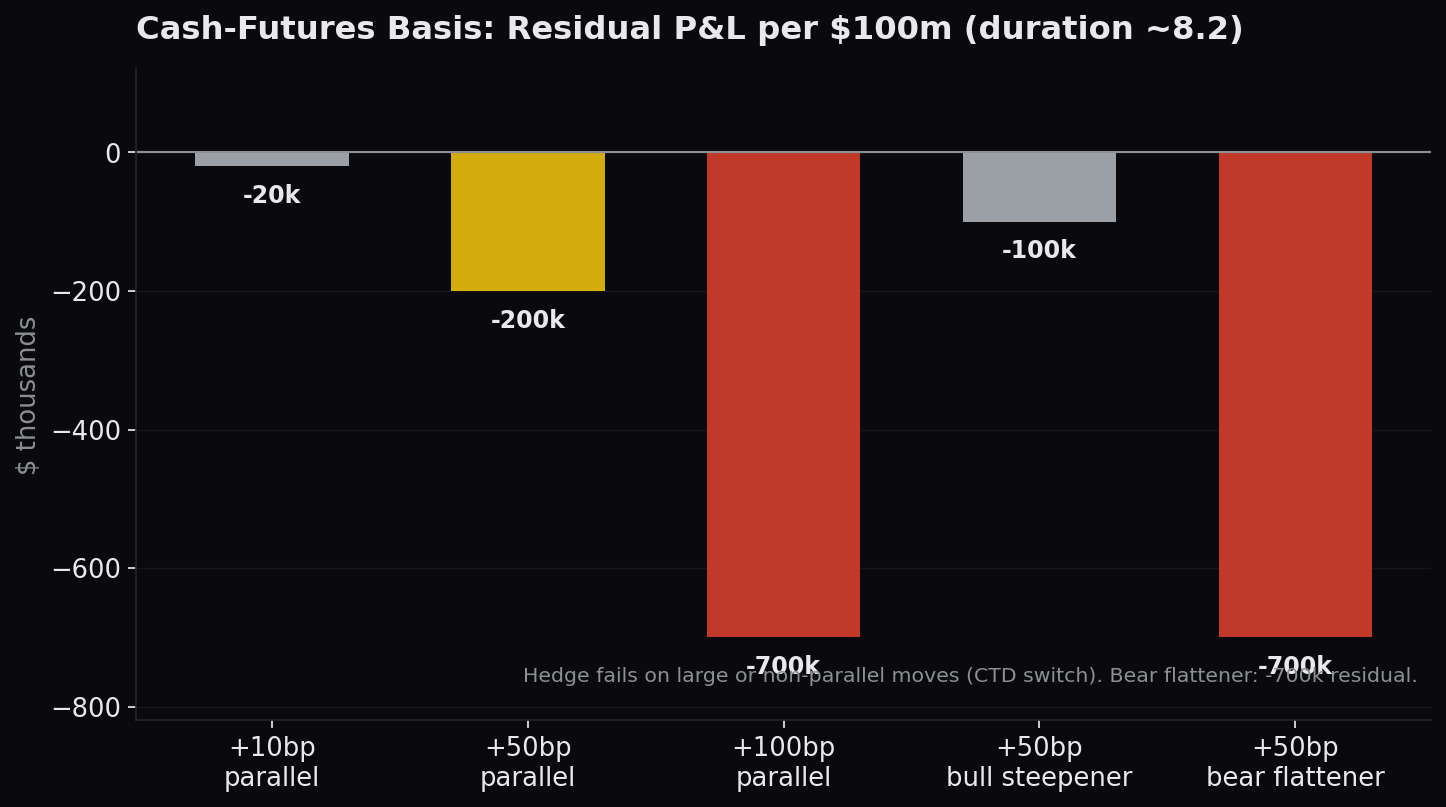
basis trade
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
credit
Il veicolo accanto al bilancio: Broadcom, il CDS degli hyperscaler e la domanda da 60 miliardi di dollari
2026-08-22
macro
Stessi sintomi, malattia diversa: perché il 2026 non è una replica del 2022
2026-08-20
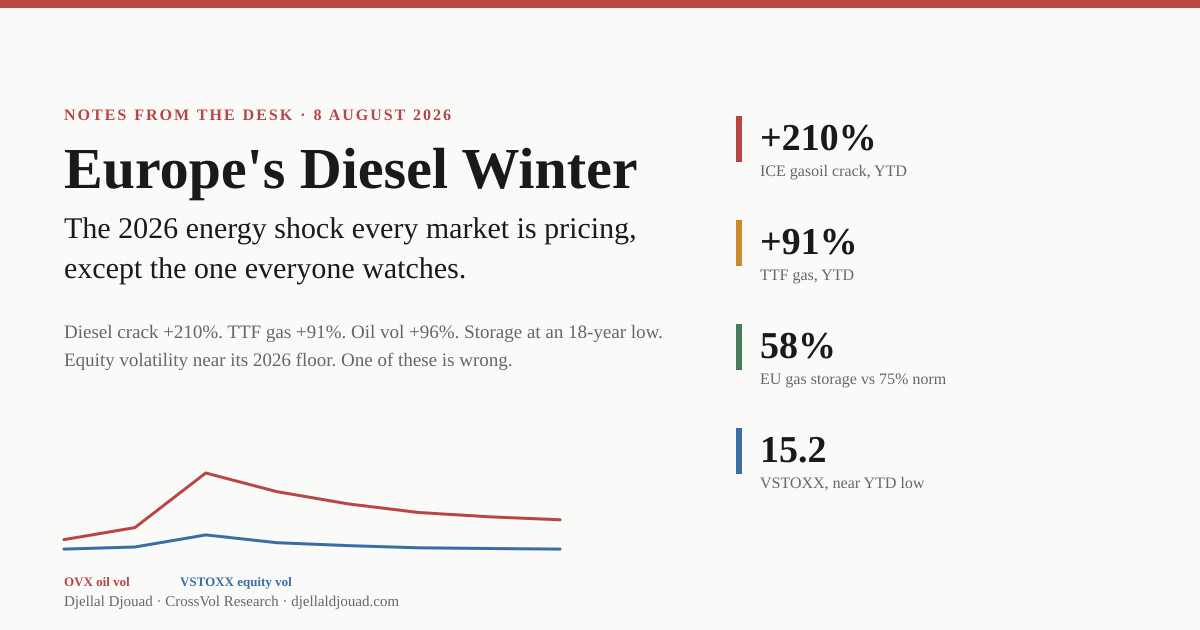
diesel
L'inverno del diesel in Europa: lo shock energetico del 2026 che ogni mercato sta prezzando tranne l'azionario
2026-08-08
Brent
Brent
Il complesso ha votato: il Brent ha rotto quota 100 e ogni desk lo ha etichettato come picco
2026-07-25
Libri
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb Un thriller finanziario costruito su dati reali: quattro linee di faglia che convergono sotto il mercato del private credit da 3.000 miliardi di dollari.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Un framework a quattro lenti per i trader di opzioni che vedono ciò che il GEX standard si perde. · CrossVol Research, Libro 1 di 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Opzioni vanilla ed esotiche, forward e le strutture OTC che i trader retail non vedono mai. · CrossVol Research, Libro 2 di 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Perché il sell side è in ritardo di sei mesi sulle infrastrutture per l'IA. · CrossVol Research, Libro 3 di 3
2026 CrossVol Research Serie di tre libri pubblicati su Amazon.
SerieWorking paper
Research & elsewhere
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
All research notes in the CrossVol Research newsletter51 signed notes, newest first
51 notesCrossVol Research newsletterWeekly volatility and positioning reads
weeklyCrossVol Research on note.comThe same desk research in Japanese
JP