Djellal Djouad
Finansmarknadsexpert och oberoende forskare inom kvantitativ finans. Medgrundare av CrossVol Research. Signed, first-person notes from the desk on volatility, dealer positioning and cross-asset flow.
Senaste anteckningarnaAlla anteckningar →
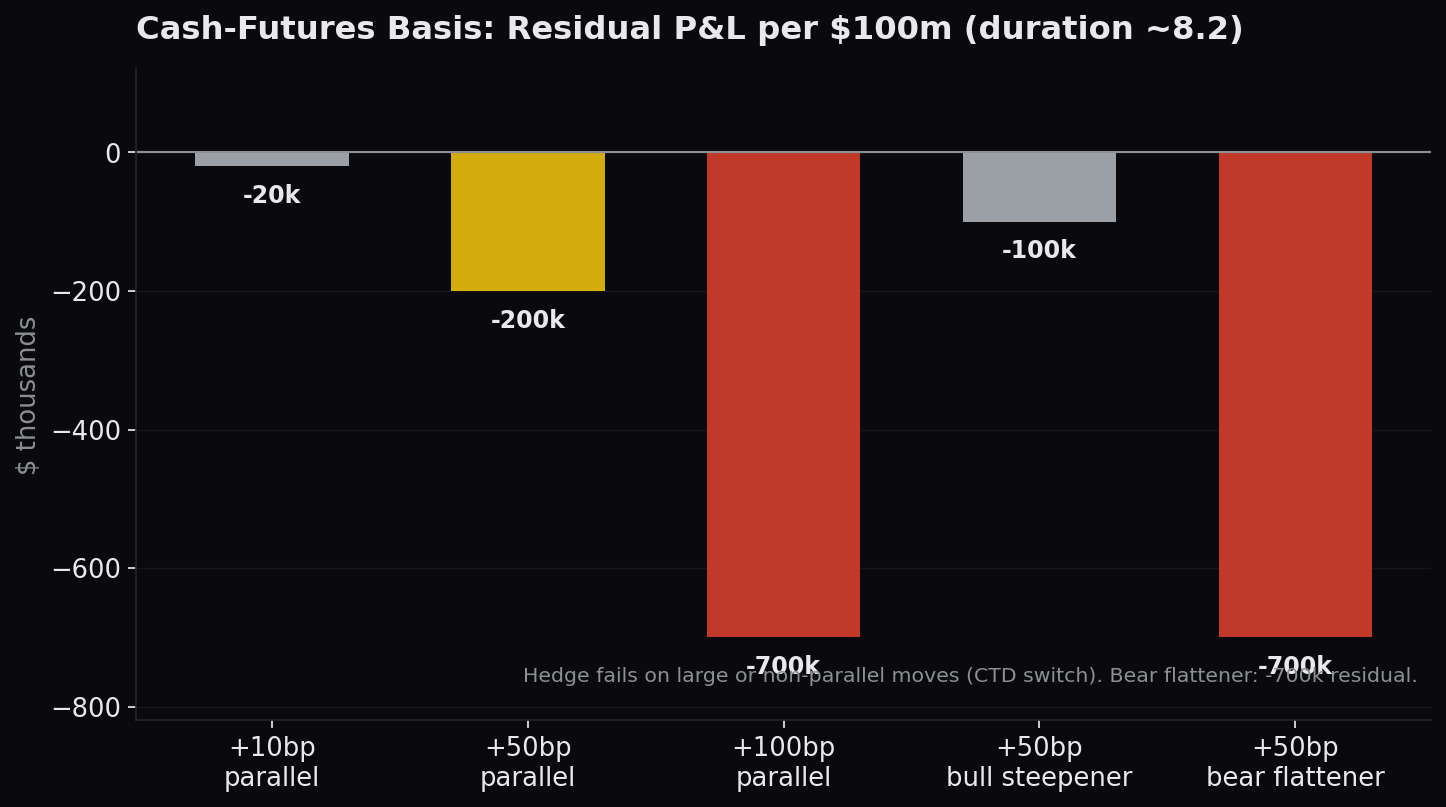
basis trade
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
credit
The Vehicle Beside the Balance Sheet: Broadcom, Hyperscaler CDS, and the 60 Billion Dollar Question
2026-08-22
macro
Same Symptoms, Different Disease: why 2026 is not a rerun of 2022
2026-08-20
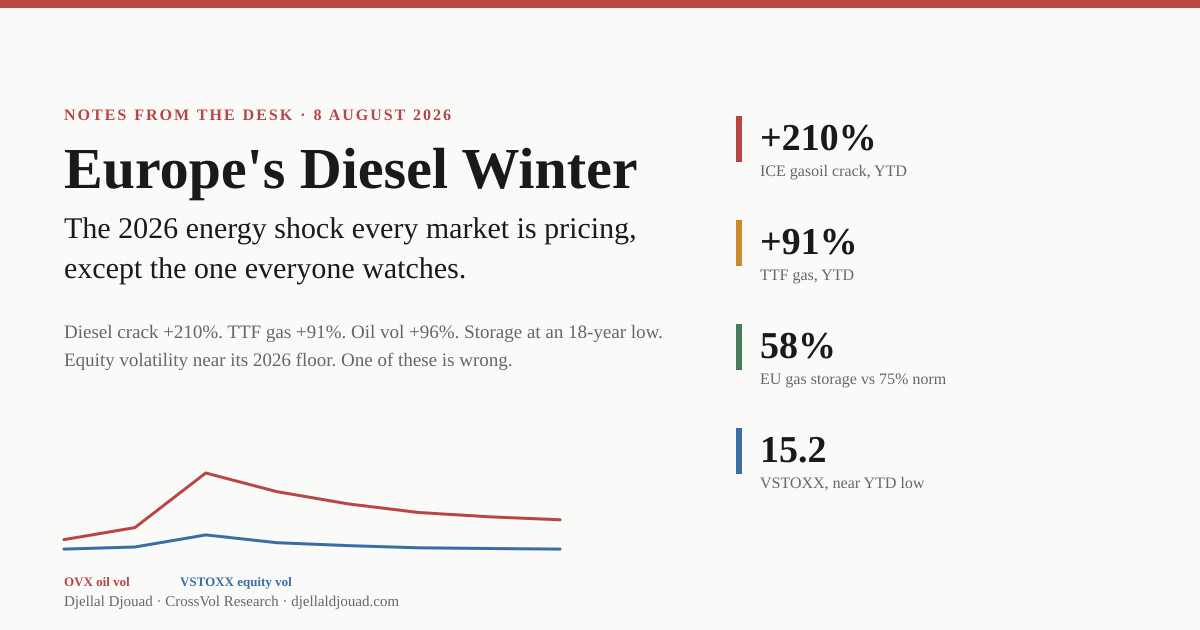
diesel
Europas dieselvinter: energichocken 2026 som varje marknad prissätter utom aktier
2026-08-08
Brent
Brent
The Complex Voted: Brent Cracked 100 and Every Desk Called It a Spike
2026-07-25
Böcker
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb En finansthriller byggd på verkliga data: fyra sprickzoner som löper samman under den 3 biljoner dollar stora marknaden för privat kredit.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Ett ramverk med fyra perspektiv för optionshandlare som ser vad standardmässig GEX missar. · CrossVol Research, Bok 1 av 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Vanilj- och exotiska optioner, terminer och de OTC-strukturer som privatpersoner aldrig får se. · CrossVol Research, Bok 2 av 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Varför säljsidan ligger sex månader efter när det gäller AI-infrastruktur. · CrossVol Research, Bok 3 av 3
2026 CrossVol Research Serie om tre böcker på Amazon.
SerieArbetsdokument
Research & elsewhere
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
All research notes in the CrossVol Research newsletter43 signed notes, newest first
43 notesCrossVol Research newsletterWeekly volatility and positioning reads
weeklyCrossVol Research on note.comThe same desk research in Japanese
JP