Djellal Djouad
Profissional do mercado financeiro e pesquisador independente em finanças quantitativas. Cofundador da CrossVol. Signed, first-person notes from the desk on volatility, dealer positioning and cross-asset flow.
Últimas notasTodas as notas →
basis trade
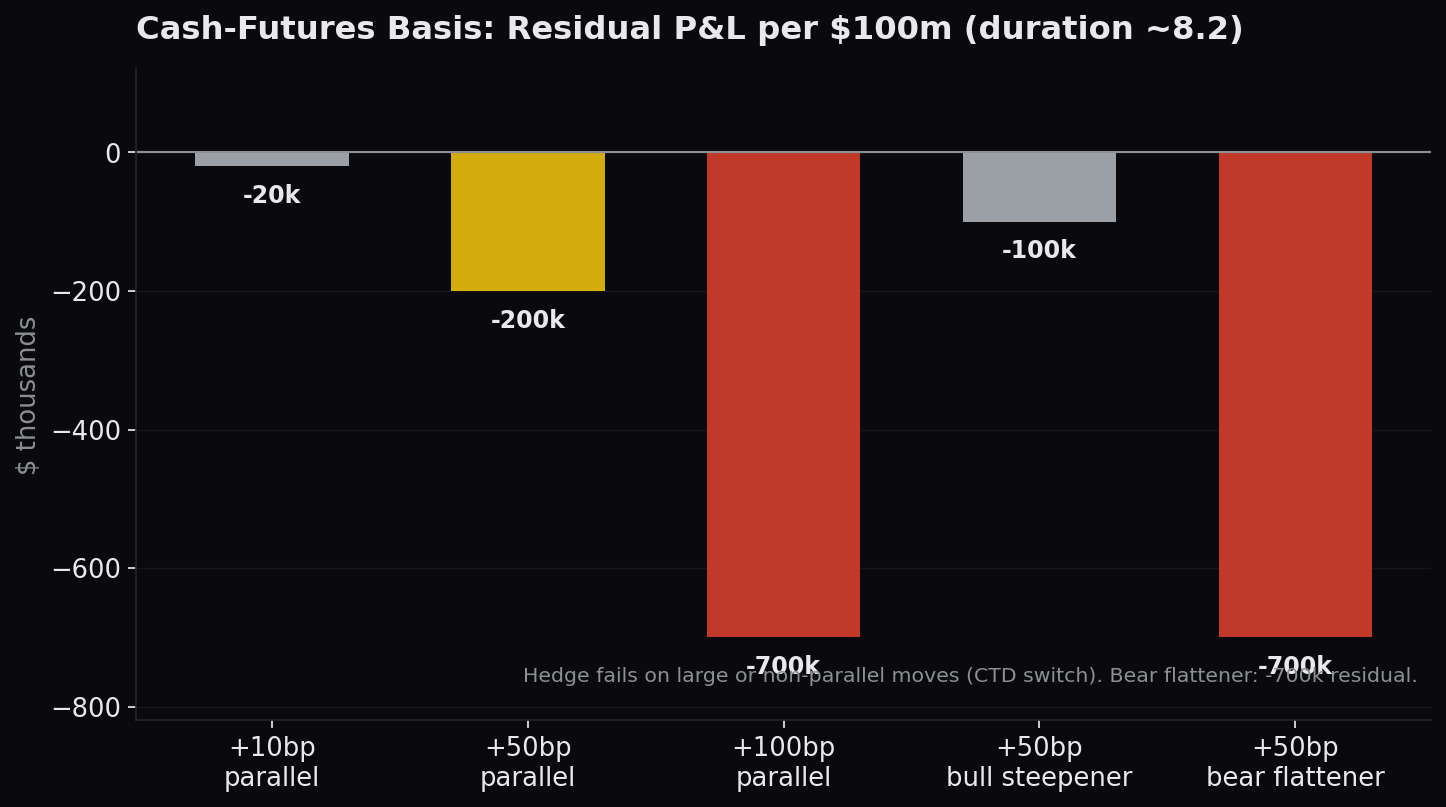
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
credit
O veiculo ao lado do balanco: Broadcom, o CDS dos hyperscalers e a questao de 60 bilhoes de dolares
2026-08-22
macro
Mesmos sintomas, doença diferente: por que 2026 não é uma reedição de 2022
2026-08-20
diesel
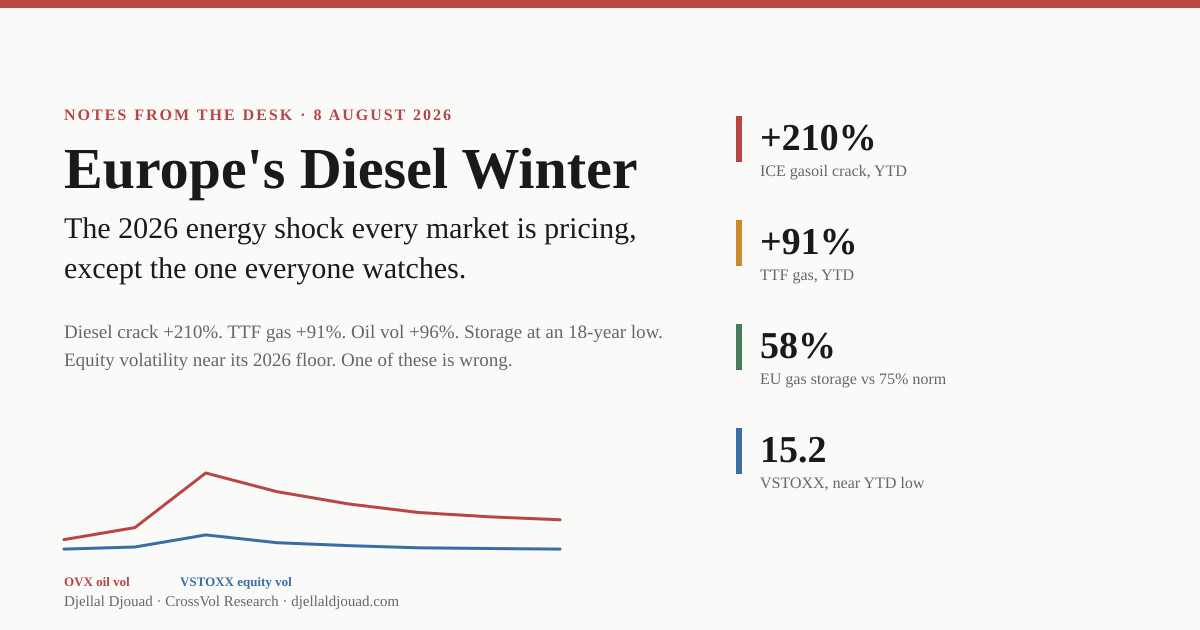
O Inverno do Diesel na Europa: o choque energético de 2026 que todos os mercados estão a precificar, exceto as ações
2026-08-08
Brent
Brent
O Complexo Votou: o Brent Rompeu os 100 e Todas as Mesas Chamaram-lhe Pico
2026-07-25
Livros
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb Um thriller financeiro baseado em dados reais: quatro linhas de falha convergindo sob o mercado de private credit de US$ 3 trilhões.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Uma estrutura de quatro lentes para traders de opções que veem o que o GEX padrão deixa passar. · CrossVol Research, Livro 1 de 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Opções vanilla e exóticas, forwards e as estruturas OTC que os traders varejistas nunca veem. · CrossVol Research, Livro 2 de 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Por que o sell side está seis meses atrasado em infraestrutura de IA. · CrossVol Research, Livro 3 de 3
2026 CrossVol Research Série de três livros publicados na Amazon.
SérieWorking papers
Research & elsewhere
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
All research notes in the CrossVol Research newsletter51 signed notes, newest first
51 notesCrossVol Research newsletterWeekly volatility and positioning reads
weeklyCrossVol Research on note.comThe same desk research in Japanese
JP