Djellal Djouad
Finanzmarktexperte und unabhängiger Forscher im Bereich Quantitative Finance. Mitgründer von CrossVol. Signed, first-person notes from the desk on volatility, dealer positioning and cross-asset flow.
Neueste NotizenAlle Notizen →
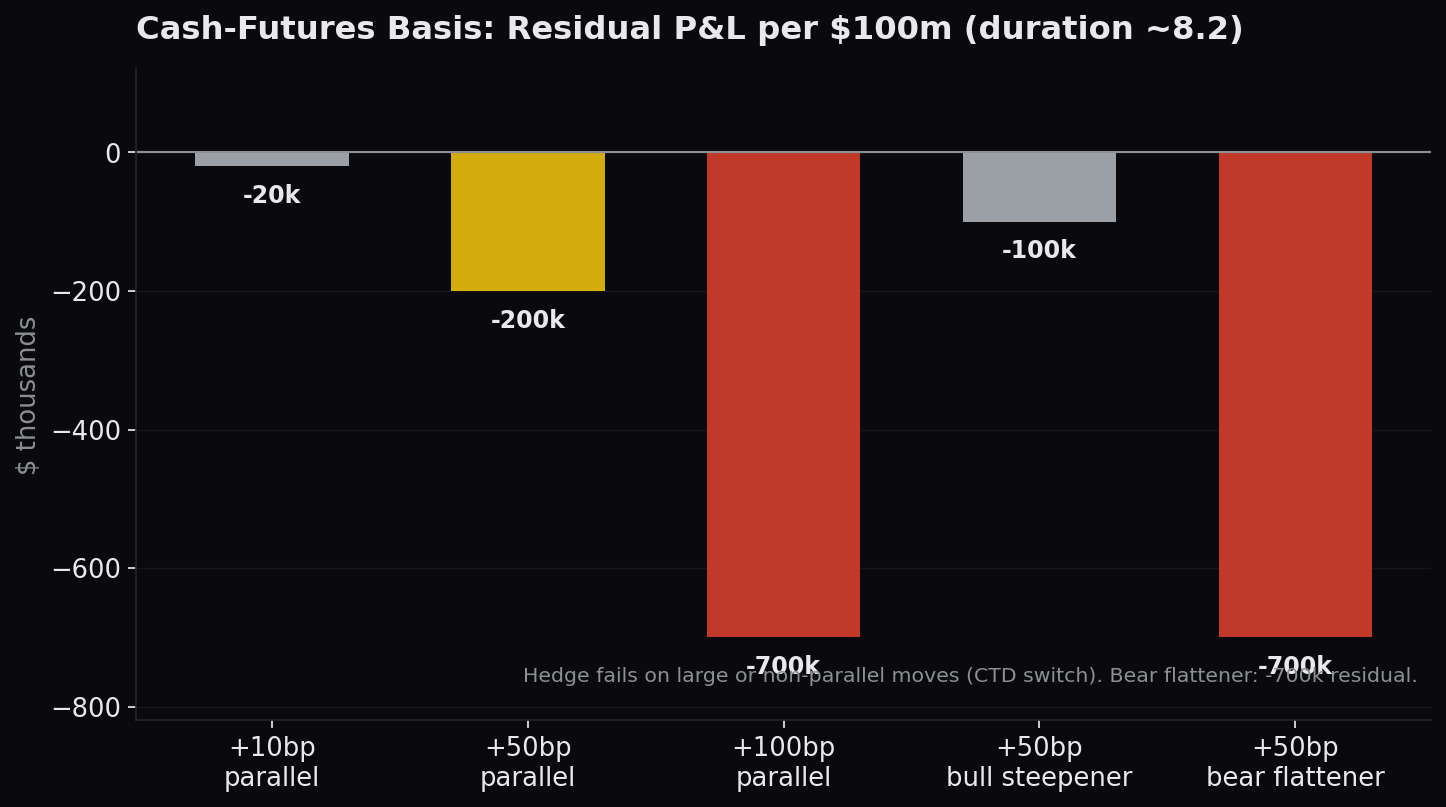
basis trade
The Treasury Basis Trade: Mechanics, Current Stress, and the Shared Tail
A desk-level walk through the cash-futures, repo, curve, and breakeven structures, the point-value math that decides who survives a 50bp day, and the tail the basis book shares with dispersion.
2026-09-19
credit
Das Vehikel neben der Bilanz: Broadcom, Hyperscaler-CDS und die 60-Milliarden-Dollar-Frage
2026-08-22
macro
Gleiche Symptome, andere Krankheit: warum 2026 keine Neuauflage von 2022 ist
2026-08-20
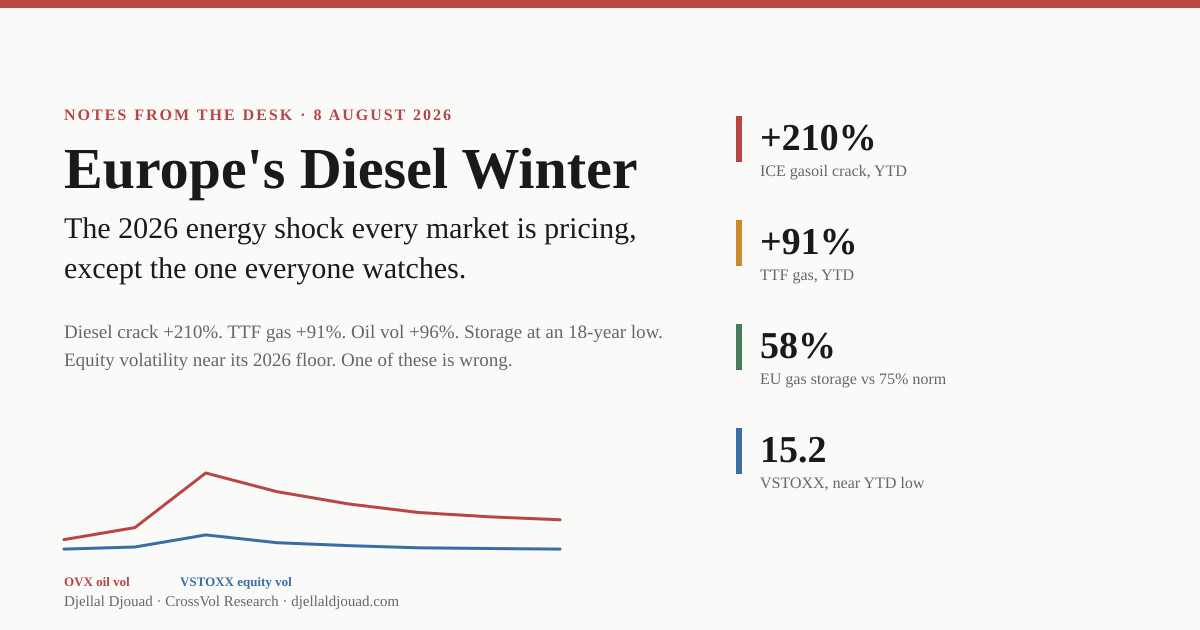
diesel
Europas Diesel-Winter: der Energieschock 2026, den jeder Markt einpreist, nur die Aktienmärkte nicht
2026-08-08
Brent
Brent
Der Komplex hat abgestimmt: Brent knackte die 100 und jeder Desk nannte es eine Spitze
2026-07-25
Bücher
The Coming Shadow Banking Crash: Inside the $3 Trillion Ticking Bomb Ein Finanzthriller auf Basis realer Daten: vier Bruchlinien, die unter dem 3 Billionen Dollar schweren Private-Credit-Markt konvergieren.
2026 Beyond Gamma Exposure: A Four-Lens Framework for Options Traders Who See What GEX Misses Ein Vier-Linsen-Framework für Optionstrader, die das sehen, was standardmäßiges GEX übersieht. · CrossVol Research, Band 1 von 3
2026 FX Traders vs Brokers: Vanilla and Exotic Options, Forwards, and Other OTC Structures: What Retail Traders Never See Vanilla- und exotische Optionen, Forwards und die OTC-Strukturen, die Retailtrader nie sehen. · CrossVol Research, Band 2 von 3
2026 The China AI Disruption Thesis: Why The Sell-Side Is Six Months Late On AI Infrastructure Warum die Sell-Side bei KI-Infrastruktur sechs Monate hinterherhinkt. · CrossVol Research, Band 3 von 3
2026 CrossVol Research Reihe aus drei Büchern bei Amazon.
ReiheArbeitspapiere
Research & elsewhere
The Crash Fuse Is Lit: Oracle, Bessent, the Yen and Quarter EndOracle's force majeure, a 237 bp CDS, SoftBank's ARM margin loan, Japanese repatriation and Bessent's strong yen push all meet at the September 30 quarter end.
All research notes in the CrossVol Research newsletter51 signed notes, newest first
51 notesCrossVol Research newsletterWeekly volatility and positioning reads
weeklyCrossVol Research on note.comThe same desk research in Japanese
JP